Ekonomi Makro & Kebijakan — ElrolumNews
Utang pemerintah Indonesia kembali menjadi perhatian ketika kebutuhan pembiayaan APBN terus berjalan di tengah ketidakpastian ekonomi global.
Namun, menilai kondisi utang negara tidak cukup hanya dengan melihat jumlah nominalnya.
Utang pemerintah perlu dilihat bersama dengan rasio utang terhadap PDB, struktur pembiayaan, biaya bunga, profil jatuh tempo, pertumbuhan ekonomi, penerimaan negara, kondisi nilai tukar, serta kemampuan pemerintah menjaga defisit APBN.
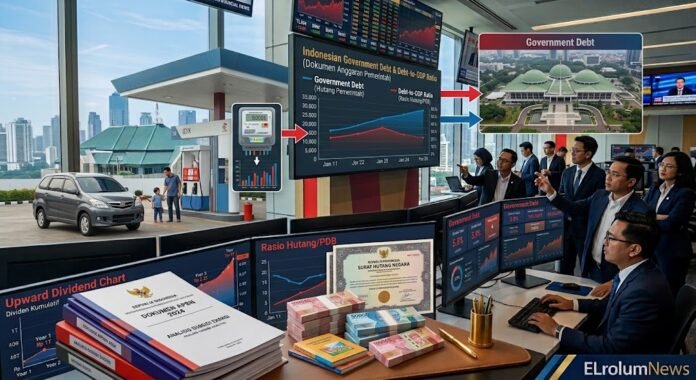
Berdasarkan data resmi Direktorat Jenderal Pengelolaan Pembiayaan dan Risiko (DJPPR) Kementerian Keuangan, posisi utang pemerintah per 30 Juni 2026 mencapai Rp10.293,69 triliun, dengan rasio utang terhadap PDB sebesar 41,26%. Dari jumlah tersebut, Rp8.966,79 triliun berupa Surat Berharga Negara (SBN) dan Rp1.326,90 triliun berupa pinjaman. Dengan demikian, sekitar 87,11% utang pemerintah berbentuk SBN.
Sementara itu, data posisi utang pemerintah untuk September 2026 belum tercantum dalam publikasi DJPPR yang tersedia saat artikel ini diperbarui. Karena itu, angka Rp10.293,69 triliun dan rasio 41,26% PDB dalam artikel ini merujuk pada data resmi terbaru yang tersedia, bukan perkiraan untuk September.
Pertanyaannya kemudian bukan sekadar:
Seberapa besar utang Indonesia?
Melainkan:
Apakah struktur utang, pertumbuhan ekonomi, penerimaan negara, dan kemampuan membayar kewajiban masih cukup kuat untuk menjaga keberlanjutan fiskal?
Posisi Utang Pemerintah Indonesia 2026
Data DJPPR per 30 Juni 2026 menunjukkan:
| Indikator | Posisi |
|---|---|
| Total utang pemerintah | Rp10.293,69 triliun |
| Rasio utang terhadap PDB | 41,26% |
| Surat Berharga Negara (SBN) | Rp8.966,79 triliun |
| Pinjaman | Rp1.326,90 triliun |
| Porsi SBN | 87,11% |
| Periode data | 30 Juni 2026 |
Hal ini penting karena perubahan kondisi pasar obligasi dapat memengaruhi biaya pembiayaan pemerintah, terutama ketika pemerintah menerbitkan utang baru atau melakukan refinancing terhadap utang yang jatuh tempo.
Mengapa Pemerintah Menggunakan Utang?
Utang pemerintah pada dasarnya merupakan salah satu instrumen pembiayaan APBN.
Ketika belanja negara lebih besar daripada pendapatan negara, pemerintah membutuhkan pembiayaan untuk menutup defisit tersebut.
Dalam APBN 2026, pendapatan negara ditetapkan sebesar sekitar Rp3.153,6 triliun, sedangkan belanja negara mencapai sekitar Rp3.842,7 triliun.
Dengan demikian, defisit anggaran ditetapkan sekitar Rp689,1 triliun atau 2,68% PDB.
Pembiayaan utang dalam APBN 2026 direncanakan sebesar sekitar Rp832,2 triliun.
Artinya, penerbitan utang bukanlah aktivitas yang berdiri sendiri. Utang merupakan bagian dari desain pembiayaan APBN untuk menutup defisit sekaligus memenuhi kebutuhan pengelolaan kas dan pembiayaan pemerintah.
Kementerian Keuangan juga menjelaskan bahwa instrumen utang digunakan sebagai bagian dari pembiayaan defisit dan pengelolaan fiskal, sekaligus untuk mendukung pengembangan pasar keuangan domestik.
Apakah Rasio Utang 41,26% PDB Berarti Indonesia Aman?
Rasio utang terhadap PDB sebesar 41,26% berada di bawah batas 60% yang ditetapkan dalam kerangka hukum keuangan negara.
Namun, berada di bawah batas tersebut tidak otomatis berarti risiko fiskal menjadi nol.
Rasio utang hanyalah salah satu indikator.
Kondisi fiskal juga dipengaruhi oleh:
- pertumbuhan ekonomi;
- tingkat bunga;
- penerimaan negara;
- defisit anggaran;
- beban bunga;
- nilai tukar;
- struktur utang;
- jatuh tempo;
- serta kemampuan pemerintah melakukan refinancing.
Dua negara dengan rasio utang yang sama dapat memiliki tingkat risiko berbeda apabila struktur utang, biaya bunga, pertumbuhan ekonomi, dan kapasitas fiskalnya berbeda.
Karena itu, batas 60% sebaiknya dipahami sebagai rambu fiskal, bukan garis sederhana yang memisahkan kondisi “aman” dan “krisis”.
Mayoritas Utang Berupa SBN
Salah satu karakteristik utama utang pemerintah Indonesia adalah dominasi Surat Berharga Negara.
Per 30 Juni 2026, SBN mencapai Rp8.966,79 triliun, sedangkan pinjaman sebesar Rp1.326,90 triliun. Dengan demikian, SBN menyumbang sekitar 87,11% dari total utang pemerintah.
SBN memiliki peran penting dalam pembiayaan APBN dan sekaligus menjadi instrumen utama dalam pasar keuangan Indonesia.
Bagi pemerintah, penerbitan SBN memberikan fleksibilitas dalam mengatur tenor, instrumen, mata uang, dan waktu penerbitan.
Namun, ada konsekuensinya.
Ketika yield obligasi meningkat, penerbitan SBN baru dapat menjadi lebih mahal. Jika kondisi tersebut berlangsung dalam waktu lama, biaya pembiayaan pemerintah dapat meningkat.
Dengan demikian, risiko utang tidak hanya ditentukan oleh jumlah utang, tetapi juga harga yang harus dibayar untuk memperoleh pembiayaan tersebut.
Beban Bunga Menjadi Salah Satu Faktor Penting
Salah satu indikator yang perlu diperhatikan adalah pembayaran bunga utang.
Dalam RAPBN 2026, pembayaran bunga utang direncanakan sebesar sekitar Rp599,44 triliun, terdiri dari Rp538,70 triliun untuk bunga utang dalam negeri dan Rp60,74 triliun untuk bunga utang luar negeri.
Angka tersebut menunjukkan bahwa biaya utang merupakan komponen besar dalam APBN.
Ketika pembayaran bunga meningkat lebih cepat daripada penerimaan negara, ruang fiskal pemerintah dapat menjadi semakin terbatas.
Sebaliknya, apabila penerimaan negara tumbuh cukup kuat dan biaya pembiayaan terkendali, pemerintah memiliki ruang yang lebih besar untuk memenuhi kewajiban utang sekaligus membiayai program prioritas.
Karena itu, perkembangan interest payment terhadap penerimaan negara layak diperhatikan bersama rasio utang terhadap PDB.
Pertumbuhan Ekonomi dan Kemampuan Membayar Utang
Pertumbuhan ekonomi merupakan salah satu faktor penting dalam keberlanjutan fiskal.
Ketika perekonomian tumbuh, basis ekonomi dan potensi penerimaan negara juga dapat berkembang.
Pada triwulan II 2026, ekonomi Indonesia tumbuh 5,29% secara tahunan (yoy), setelah tumbuh 5,61% pada triwulan sebelumnya. Pertumbuhan tersebut antara lain ditopang konsumsi pemerintah, investasi, konsumsi rumah tangga, dan ekspor.
Bank Indonesia memprakirakan pertumbuhan ekonomi Indonesia pada 2026 berada dalam kisaran 4,9–5,7%.
Pertumbuhan ekonomi yang tetap positif memberikan lingkungan yang relatif mendukung bagi pengelolaan utang.
Namun, pertumbuhan ekonomi bukan satu-satunya faktor.
Jika biaya bunga meningkat lebih cepat daripada pertumbuhan ekonomi dan penerimaan negara tidak mampu mengimbanginya, tekanan fiskal tetap dapat meningkat.
Cadangan Devisa Menjadi Salah Satu Buffer Eksternal
Selain kondisi fiskal, ketahanan eksternal juga penting karena Indonesia berhubungan dengan pasar keuangan global dan memiliki kewajiban dalam valuta asing.
Bank Indonesia mencatat cadangan devisa Indonesia pada akhir Agustus 2026 sebesar US$146,5 miliar.
Jumlah tersebut setara dengan pembiayaan sekitar 5,4 bulan impor, atau 5,3 bulan impor dan pembayaran utang luar negeri pemerintah, serta berada di atas standar kecukupan internasional sekitar tiga bulan impor.
Cadangan devisa dapat menjadi salah satu bantalan ketika perekonomian menghadapi tekanan eksternal.
Namun, cadangan devisa tidak berarti pemerintah memiliki dana yang dapat digunakan secara bebas untuk membayar seluruh utang.
Fungsinya berkaitan dengan ketahanan sektor eksternal, transaksi internasional, serta stabilitas nilai tukar dan sistem keuangan.
Bagaimana dengan Utang Luar Negeri Pemerintah?
Utang pemerintah juga perlu dibedakan dari istilah Utang Luar Negeri (ULN).
Keduanya bukan hal yang sama.
Utang pemerintah merupakan keseluruhan kewajiban pemerintah yang antara lain terdiri dari SBN dan pinjaman.
Sementara ULN mencakup kewajiban penduduk Indonesia kepada bukan penduduk, termasuk pemerintah dan sektor swasta.
Bank Indonesia mencatat ULN pemerintah pada Juli 2026 sebesar US$218,4 miliar, tumbuh 3,2% secara tahunan.
Bank Indonesia juga menyebut hampir seluruh ULN pemerintah tersebut merupakan utang jangka panjang.
Karena itu, angka ULN tidak boleh langsung disamakan dengan total utang pemerintah dalam rupiah.
Risiko Utama yang Perlu Diperhatikan
1. Suku Bunga Global
Perubahan suku bunga global dapat memengaruhi daya tarik dan yield aset keuangan Indonesia.
Jika investor meminta imbal hasil yang lebih tinggi untuk membeli SBN, biaya penerbitan utang baru dapat meningkat.
Hal ini menjadi lebih penting ketika pemerintah harus melakukan refinancing terhadap utang yang jatuh tempo.
2. Pelemahan Rupiah
Sebagian kewajiban pemerintah berada dalam valuta asing.
Ketika rupiah melemah secara signifikan, nilai rupiah dari kewajiban tersebut dapat meningkat.
Karena itu, stabilitas nilai tukar merupakan bagian penting dari pengelolaan risiko utang.
Tekanan nilai tukar juga dapat muncul ketika terjadi perubahan besar pada arus modal global.
Bank Indonesia pada September 2026 masih menekankan perlunya memperkuat ketahanan eksternal di tengah ketidakpastian global yang tinggi.
3. Pertumbuhan Ekonomi Melemah
Perlambatan ekonomi dapat berdampak pada penerimaan negara.
Jika pendapatan pemerintah melemah sementara kebutuhan belanja tetap tinggi, defisit dapat memperoleh tekanan.
Dalam situasi tersebut, pemerintah perlu menyeimbangkan kebijakan yang mendukung pertumbuhan dengan pengendalian risiko fiskal.
4. Beban Bunga Meningkat
Kenaikan biaya bunga dapat mengurangi ruang fiskal.
RAPBN 2026 memperkirakan pembayaran bunga utang sebesar Rp599,44 triliun.
Karena itu, perkembangan bunga utang perlu dilihat bersama pertumbuhan penerimaan negara dan pertumbuhan ekonomi.
5. Risiko Refinancing
Utang yang jatuh tempo harus dibayar atau dibiayai kembali.
Jika kondisi pasar pada saat refinancing tidak menguntungkan, pemerintah mungkin harus menerbitkan utang baru dengan biaya lebih tinggi.
Inilah alasan mengapa profil jatuh tempo merupakan bagian penting dari analisis utang.
Apakah Kondisi 2026 Bisa Disamakan dengan Krisis 1998?
Pertanyaan mengenai kemungkinan terulangnya krisis seperti 1998 sering muncul ketika membahas utang dan nilai tukar.
Namun, membandingkan kondisi 2026 dengan krisis 1997–1998 secara langsung tidak cukup.
Krisis Asia 1997–1998 melibatkan kombinasi tekanan nilai tukar, sektor perbankan, arus modal, kewajiban valuta asing, serta masalah sistem keuangan yang jauh lebih luas.
Karena itu, rasio utang pemerintah terhadap PDB saja tidak dapat digunakan untuk menentukan apakah suatu negara sedang menuju krisis seperti 1998.
Analisis risiko harus mempertimbangkan berbagai indikator sekaligus, antara lain:
- stabilitas sistem perbankan;
- cadangan devisa;
- utang valuta asing;
- arus modal;
- nilai tukar;
- inflasi;
- neraca pembayaran;
- kondisi pasar obligasi;
- kualitas aset perbankan;
- serta respons kebijakan fiskal dan moneter.
Pada 2026, Bank Indonesia masih melaporkan cadangan devisa yang memadai dan menekankan penguatan ketahanan eksternal di tengah ketidakpastian global.
Artinya, perbandingan dengan 1998 perlu dilakukan berdasarkan indikator yang lebih luas, bukan hanya angka utang.
Utang untuk Apa? Kualitas Belanja Juga Penting
Besarnya utang bukan satu-satunya persoalan.
Yang juga penting adalah untuk apa pembiayaan tersebut digunakan.
Utang yang digunakan untuk membiayai investasi pemerintah, infrastruktur, pendidikan, kesehatan, atau program lain yang meningkatkan kapasitas ekonomi memiliki karakter berbeda dari pembiayaan yang hanya menutup pengeluaran tanpa memberikan peningkatan produktivitas dalam jangka panjang.
Namun, menyebut suatu proyek sebagai “produktif” juga tidak cukup.
Setiap investasi publik tetap perlu dinilai berdasarkan:
- manfaat ekonominya;
- kualitas perencanaannya;
- tingkat utilisasi;
- efisiensi biaya;
- dampak terhadap produktivitas;
- dan kemampuan menghasilkan manfaat jangka panjang.
Dengan kata lain:
Pertanyaan penting bukan hanya berapa banyak pemerintah berutang, tetapi apakah pembiayaan tersebut menghasilkan manfaat ekonomi yang sepadan dengan biaya yang harus ditanggung.
Apa yang Perlu Dipantau hingga 2030?
Bagi masyarakat, investor, dan pelaku usaha, beberapa indikator berikut lebih berguna untuk memantau kondisi fiskal daripada hanya melihat headline jumlah utang.
Rasio utang terhadap PDB
Apakah meningkat cepat atau relatif terkendali?
Defisit APBN
Apakah defisit tetap berada dalam target dan dapat dibiayai dengan biaya yang wajar?
Pembayaran bunga
Apakah bunga utang meningkat lebih cepat daripada penerimaan negara?
Yield SBN
Apakah biaya pembiayaan pemerintah meningkat?
Nilai tukar rupiah
Apakah tekanan rupiah meningkatkan risiko kewajiban valuta asing?
Pertumbuhan ekonomi
Apakah pertumbuhan cukup kuat untuk memperluas basis ekonomi?
Cadangan devisa
Apakah buffer eksternal tetap memadai?
Profil jatuh tempo
Apakah kebutuhan refinancing tersebar dengan baik atau terkonsentrasi pada periode tertentu?
Jadi, Bagaimana Kondisi Utang Indonesia pada 2026?
Data yang tersedia menunjukkan bahwa posisi utang pemerintah Indonesia masih berada di bawah batas 60% PDB.
Per 30 Juni 2026, rasio utang pemerintah tercatat 41,26% PDB, dengan total utang Rp10.293,69 triliun. Mayoritas berupa SBN dengan porsi 87,11%.
APBN 2026 sendiri dirancang dengan defisit 2,68% PDB, sedangkan pembiayaan utang dalam APBN ditetapkan sekitar Rp832,2 triliun.
Di sisi eksternal, cadangan devisa pada akhir Agustus 2026 mencapai US$146,5 miliar dan setara dengan sekitar 5,3 bulan impor serta pembayaran ULN pemerintah.
Pertumbuhan ekonomi juga masih berada di kisaran 5%, dengan pertumbuhan triwulan II 2026 sebesar 5,29%.
Namun, berbagai indikator tersebut tidak berarti risiko fiskal dapat diabaikan.
Risiko tetap perlu diperhatikan, khususnya:
kenaikan biaya bunga, perubahan suku bunga global, pelemahan rupiah, perlambatan ekonomi, kebutuhan refinancing, serta kemampuan pemerintah meningkatkan penerimaan negara.
Kesimpulan
Utang pemerintah Indonesia pada 2026 memiliki nilai nominal yang besar, tetapi nominal tersebut tidak dapat digunakan sendirian untuk menentukan kondisi fiskal sebuah negara.
Data resmi DJPPR menunjukkan bahwa utang pemerintah per 30 Juni 2026 mencapai Rp10.293,69 triliun atau 41,26% PDB, dengan SBN sebagai komponen terbesar.
Sementara itu, APBN 2026 menetapkan defisit sebesar 2,68% PDB dan pembiayaan utang sekitar Rp832,2 triliun.
Pada sisi eksternal, cadangan devisa Indonesia masih berada pada level US$146,5 miliar pada akhir Agustus 2026, sedangkan ULN pemerintah pada Juli 2026 tercatat US$218,4 miliar dan didominasi utang jangka panjang.
Gambaran tersebut menunjukkan bahwa Indonesia memiliki sejumlah bantalan fiskal dan eksternal, tetapi bukan berarti risiko telah hilang.
Keberlanjutan utang pada akhirnya bergantung pada kemampuan pemerintah menjaga keseimbangan antara pertumbuhan ekonomi, penerimaan negara, belanja, biaya bunga, nilai tukar, dan kebutuhan pembiayaan.
Karena itu, daripada hanya bertanya:
“Apakah utang Indonesia sudah terlalu besar?”
pertanyaan yang lebih relevan adalah:
“Apakah ekonomi Indonesia mampu tumbuh cukup kuat, sementara pemerintah tetap menjaga biaya utang dan defisit dalam batas yang dapat dikelola?”
Jawaban atas pertanyaan tersebut akan ditentukan oleh perkembangan ekonomi dan kebijakan fiskal Indonesia dari waktu ke waktu.
Sumber Utama
Kementerian Keuangan RI — Direktorat Jenderal Pengelolaan Pembiayaan dan Risiko (DJPPR)
Kementerian Keuangan RI — APBN 2026
Kementerian Keuangan RI — Nota Keuangan RAPBN 2026
Bank Indonesia — Tinjauan Kebijakan Moneter September 2026
Bank Indonesia — Cadangan Devisa Agustus 2026
Bank Indonesia — Statistik Utang Luar Negeri Indonesia Juli 2026
Bank Indonesia — Pertumbuhan Ekonomi Triwulan II 2026