Pasar Modal & Investasi, ELrolumNews — Sebelum menilai apakah sebuah saham murah atau mahal, investor perlu memahami sumber utama informasinya: laporan keuangan perusahaan.
Laporan keuangan bukan sekadar kumpulan angka. Ia adalah rekam jejak bisnis perusahaan: seberapa besar pendapatan yang dihasilkan, seberapa efisien aset digunakan, seberapa besar utang yang ditanggung, serta apakah laba benar-benar berubah menjadi kas.
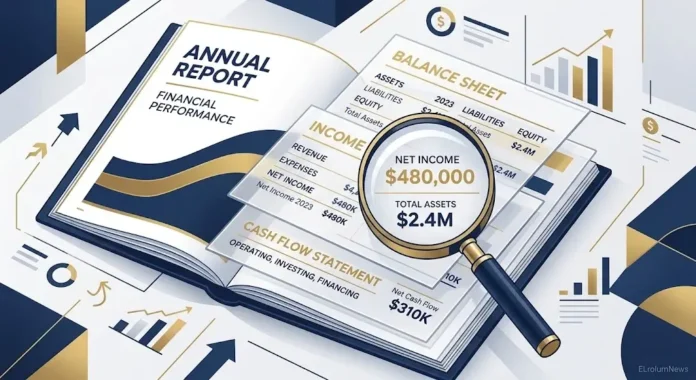
Bagi pemula, membaca laporan keuangan tidak harus dimulai dari memahami seluruh rincian akuntansi. Cukup mulai dari memahami empat laporan utama dan pertanyaan yang ingin dijawab dari masing-masing laporan.
Catatan Penting
Artikel ini merupakan materi edukasi dan informasi umum, bukan rekomendasi membeli atau menjual saham. Laporan keuangan perlu dibaca secara menyeluruh, termasuk catatan atas laporan keuangan, karena angka tunggal dapat menyesatkan jika dilihat tanpa konteks.
Laporan keuangan berkala emiten di Indonesia umumnya memuat laporan posisi keuangan, laporan laba rugi dan penghasilan komprehensif lain, laporan perubahan ekuitas, laporan arus kas, serta catatan atas laporan keuangan.ojk.go+1
Mengapa Penting?
Analisis fundamental, valuasi, dan pertumbuhan yang telah dibahas pada artikel sebelumnya semuanya berangkat dari data laporan keuangan.
ROE dan ROA memerlukan data laba serta ekuitas dan aset.
NPL, NIM, dan CAR pada bank memerlukan data kredit, pendapatan bunga, dan modal.
PER memerlukan laba dan jumlah saham beredar.
PBV memerlukan ekuitas dan nilai buku per saham.
Dividend yield memerlukan informasi dividen dan harga saham.
Karena itu, kemampuan membaca laporan keuangan membantu investor tidak hanya menerima angka dari platform pasar, tetapi juga memahami dari mana angka tersebut berasal.
Empat Laporan Utama
Laporan tahunan emiten juga umumnya memuat ikhtisar data keuangan penting, analisis dan pembahasan manajemen, tata kelola, serta laporan keuangan tahunan yang telah diaudit.ojk+1
1. Neraca: Apa yang Dimiliki Perusahaan?
Laporan posisi keuangan atau neraca menunjukkan posisi aset, liabilitas, dan ekuitas perusahaan pada satu titik waktu, misalnya per 30 Juni atau 31 Desember.
Prinsip dasarnya:
Aset adalah sumber daya yang dimiliki atau dikendalikan perusahaan, seperti kas, piutang, persediaan, properti, mesin, dan investasi.
Liabilitas adalah kewajiban perusahaan, seperti utang bank, utang usaha, beban yang masih harus dibayar, dan kewajiban pajak.
Ekuitas adalah bagian pemilik setelah kewajiban diperhitungkan. Dalam konteks sederhana, ekuitas mencerminkan modal pemilik beserta laba ditahan dan komponen ekuitas lainnya.
Contoh Sederhana
Misalkan sebuah perusahaan memiliki:
Total aset Rp100 miliar
Total liabilitas Rp60 miliar
Total ekuitas Rp40 miliar
Maka:
Artinya, dari seluruh sumber daya senilai Rp100 miliar, Rp60 miliar dibiayai oleh utang dan Rp40 miliar berasal dari modal pemilik.
Yang Perlu Dilihat
Investor dapat memperhatikan:
Kas dan setara kas: apakah perusahaan memiliki likuiditas untuk kebutuhan operasional?
Piutang usaha: apakah piutang tumbuh jauh lebih cepat daripada pendapatan?
Persediaan: apakah persediaan terus meningkat tanpa diikuti penjualan?
Utang jangka pendek dan panjang: apakah kewajiban jatuh tempo dapat ditanggung?
Ekuitas: apakah ekuitas tumbuh secara berkelanjutan atau justru menyusut?
Tidak ada angka tunggal yang otomatis menyatakan neraca sehat atau tidak sehat. Struktur neraca perusahaan ritel, manufaktur, bank, dan teknologi dapat sangat berbeda.
2. Laba Rugi: Apakah Bisnis Menghasilkan Laba?
Laporan laba rugi menunjukkan kinerja operasional perusahaan selama satu periode, misalnya tiga bulan, enam bulan, atau satu tahun.
Alur sederhananya:
Contoh Sederhana
Misalkan sebuah perusahaan memiliki:
Pendapatan Rp100 miliar
Beban pokok pendapatan Rp60 miliar
Beban operasional Rp25 miliar
Beban bunga Rp3 miliar
Pajak Rp4 miliar
Maka:
Laba kotor = Rp40 miliar
Laba usaha = Rp15 miliar
Laba bersih = Rp8 miliar
Angka tersebut menunjukkan bahwa dari pendapatan Rp100 miliar, perusahaan menghasilkan laba bersih Rp8 miliar setelah berbagai beban diperhitungkan.
Yang Perlu Dilihat
Investor dapat memeriksa:
Pertumbuhan pendapatan: apakah penjualan tumbuh dari periode ke periode?
Margin kotor: apakah perusahaan mampu menjaga selisih antara harga jual dan biaya produksi?
Margin usaha: apakah operasional inti perusahaan tetap menghasilkan laba?
Laba bersih: apakah laba tumbuh konsisten atau sangat fluktuatif?
Sumber laba: apakah berasal dari operasi utama atau dari penjualan aset serta keuntungan sekali saja?
Laba bersih yang tinggi belum tentu berkualitas jika berasal dari keuntungan sekali jual, perubahan nilai aset, atau item non-operasional. Karena itu, laba perlu dibaca bersama arus kas dan catatan atas laporan keuangan.
3. Arus Kas: Apakah Laba Menjadi Kas?
Laporan arus kas menjelaskan pergerakan kas perusahaan selama satu periode. Laporan ini penting karena laba di laporan laba rugi tidak selalu sama dengan kas yang benar-benar diterima.
Laporan arus kas terdiri dari tiga bagian utama:
Mengapa Arus Kas Penting?
Perusahaan dapat mencatat laba, tetapi belum tentu menerima kas dalam jumlah yang sama. Laba dapat berasal dari piutang yang belum tertagih, persediaan yang belum terjual, atau estimasi akuntansi tertentu.
Karena itu, investor perlu memperhatikan apakah arus kas operasi konsisten positif dan apakah mendekati atau melampaui laba bersih.
Sebagai ilustrasi, perusahaan dengan laba bersih Rp50 miliar tetapi arus kas operasi negatif Rp20 miliar perlu ditelusuri lebih lanjut. Perbedaan tersebut dapat berasal dari piutang yang meningkat, persediaan menumpuk, perubahan modal kerja, atau faktor lain yang perlu diperiksa pada catatan atas laporan keuangan.
Yang Perlu Dilihat
Investor dapat memperhatikan:
Arus kas operasi positif dan konsisten: menunjukkan bisnis inti menghasilkan kas.
Arus kas operasi dibandingkan laba bersih: membantu menilai kualitas laba.
Capex atau belanja modal: apakah perusahaan terus berinvestasi untuk pertumbuhan?
Pembayaran dividen dan utang: apakah perusahaan mampu memenuhi kewajibannya dari kas operasi?
Arus kas pendanaan: apakah perusahaan terus bergantung pada utang baru?
4. Catatan atas Laporan Keuangan
Bagian yang sering dilewatkan pemula adalah catatan atas laporan keuangan. Padahal, bagian ini penting karena menjelaskan konteks di balik angka.
Catatan tersebut dapat memuat informasi mengenai:
Kebijakan akuntansi yang digunakan.
Rincian utang, termasuk jatuh tempo dan suku bunga.
Piutang dan estimasi kerugian piutang.
Persediaan serta potensi penurunan nilainya.
Aset tetap dan depresiasi.
Kontinjensi hukum atau kewajiban potensial.
Transaksi dengan pihak berelasi.
Aksi korporasi, seperti dividen, stock split, right issue, atau akuisisi.
Sebagai contoh, dua perusahaan dapat memiliki laba bersih yang sama, tetapi kualitas labanya berbeda jika salah satunya memperoleh laba dari penjualan aset, sedangkan perusahaan lain memperolehnya dari operasi berkelanjutan.
Cara Praktis Membaca Laporan Keuangan
Pemula dapat memulai dengan urutan berikut.
Baca pendahuluan dan laporan manajemen untuk memahami bisnis, strategi, serta peristiwa penting selama periode laporan.
Lihat pendapatan dan laba bersih untuk mengetahui arah kinerja perusahaan.
Periksa arus kas operasi untuk menilai apakah laba didukung oleh kas yang benar-benar diterima.
Periksa neraca untuk memahami aset, utang, dan ekuitas perusahaan.
Baca catatan atas laporan keuangan untuk mencari penjelasan atas perubahan besar atau angka yang tidak wajar.
Bandingkan dengan periode sebelumnya untuk melihat tren, bukan hanya posisi sesaat.
Bandingkan dengan perusahaan sejenis menggunakan basis periode dan definisi rasio yang konsisten.
Red Flags yang Perlu Diperiksa
Tidak ada satu indikator yang otomatis menyatakan perusahaan bermasalah. Namun, beberapa kondisi berikut layak ditelusuri lebih lanjut:
Pendapatan tumbuh, tetapi arus kas operasi terus negatif.
Piutang atau persediaan meningkat jauh lebih cepat daripada pendapatan.
Utang meningkat signifikan tanpa penjelasan penggunaan yang produktif.
Laba bersih positif, tetapi laba usaha negatif atau sangat kecil.
Laba sebagian besar berasal dari keuntungan sekali jual atau item non-operasional.
Ekuitas menyusut karena kerugian berulang.
Terdapat kontinjensi hukum besar atau kewajiban potensial yang material.
Transaksi pihak berelasi besar tanpa penjelasan komersial yang memadai.
Hubungan dengan Analisis Saham
Setelah memahami laporan keuangan, investor dapat menghubungkannya dengan rasio yang telah dibahas sebelumnya.
Rasio tidak boleh digunakan secara terpisah. Laba yang tinggi perlu diperiksa kualitas kasnya, ekuitas yang besar perlu dilihat produktivitasnya, dan utang yang tinggi perlu ditinjau bersama arus kas serta jatuh tempo kewajiban.
Membaca laporan keuangan perusahaan tidak berarti harus menghafal seluruh standar akuntansi. Langkah awal yang paling penting adalah memahami empat komponen utama:
Neraca untuk mengetahui aset, utang, dan ekuitas.
Laba rugi untuk menilai pendapatan, beban, dan laba.
Arus kas untuk memeriksa apakah laba benar-benar berubah menjadi kas.
Catatan atas laporan keuangan untuk memahami konteks di balik angka.
Investor yang memahami laporan keuangan akan lebih mampu menilai apakah sebuah saham benar-benar menarik, atau hanya terlihat menarik karena satu angka tertentu.
Pertanyaan yang paling penting bukan sekadar “berapa laba perusahaan?”, melainkan:
“Dari mana laba tersebut berasal, apakah berkelanjutan, dan apakah benar-benar berubah menjadi kas?”
Sumber dan Referensi
Otoritas Jasa Keuangan — Peraturan OJK Nomor 14/POJK.04/2022 tentang Penyampaian Laporan Keuangan Berkala Emiten atau Perusahaan Publik. Laporan keuangan berkala mencakup laporan posisi keuangan, laba rugi dan penghasilan komprehensif lain, perubahan ekuitas, arus kas, serta catatan atas laporan keuangan.
Otoritas Jasa Keuangan — Surat Edaran Nomor 30/SEOJK.04/2016 tentang Bentuk dan Isi Laporan Tahunan Emiten atau Perusahaan Publik. Laporan tahunan memuat ikhtisar data keuangan penting, analisis dan pembahasan manajemen, tata kelola, serta laporan keuangan tahunan yang telah diaudit.
Bursa Efek Indonesia — keterbukaan informasi, laporan keuangan emiten, dan data perusahaan tercatat.
Laporan keuangan berkala dan tahunan masing-masing emiten.
⚠️ Disclaimer
Artikel ini merupakan materi edukasi dan informasi umum, bukan rekomendasi untuk membeli atau menjual saham. Investasi saham memiliki risiko, termasuk risiko kehilangan sebagian atau seluruh modal.
Data keuangan, kinerja perusahaan, kondisi pasar, dan regulasi dapat berubah. Investor sebaiknya melakukan riset mandiri, membaca laporan keuangan dan keterbukaan informasi terbaru, memahami profil risiko, serta mempertimbangkan konsultasi dengan profesional berizin sebelum mengambil keputusan investasi.