Pasar Modal & Investasi, ELrolumNews –
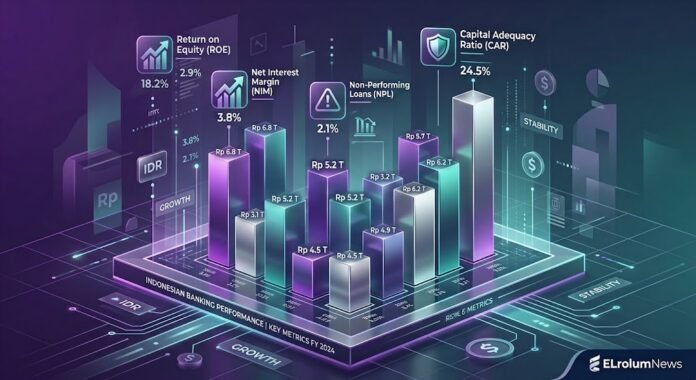
Memilih saham perbankan tidak cukup hanya dengan melihat harga saham, pertumbuhan laba, atau besarnya dividen. Bank memiliki karakteristik bisnis yang berbeda dari banyak perusahaan non-keuangan, sehingga investor perlu memahami sejumlah indikator khusus untuk menilai profitabilitas, kualitas kredit, efisiensi, dan kekuatan permodalannya.
Analisis fundamental membantu investor melihat kondisi bisnis di balik pergerakan harga saham. Namun, tidak ada satu rasio yang dapat menggambarkan seluruh kondisi sebuah bank. ROE yang tinggi, misalnya, perlu dibaca bersama kualitas aset, NPL, NIM, struktur pendanaan, dan kecukupan modal.
Artikel ini membahas lima metrik fundamental utama yang dapat digunakan sebagai titik awal untuk memahami kinerja saham perbankan, serta beberapa indikator pendukung yang sebaiknya diperhatikan.
Catatan: Artikel ini bersifat edukasi dan informasi umum, bukan rekomendasi untuk membeli atau menjual saham. Data dan kondisi perbankan dapat berubah sehingga investor perlu memeriksa laporan keuangan dan sumber resmi terbaru sebelum mengambil keputusan investasi.
Mengapa Analisis Fundamental Bank Berbeda?
Bisnis bank pada dasarnya berkaitan dengan menghimpun dana, menyalurkan kredit, mengelola risiko, dan menghasilkan pendapatan dari aktivitas intermediasi serta layanan keuangan lainnya.
Karena itu, analisis bank tidak cukup menggunakan indikator seperti laba bersih atau pendapatan saja.
Investor perlu memahami beberapa pertanyaan dasar:
- Seberapa efektif bank menghasilkan laba dari modalnya?
- Seberapa baik bank mengelola aset?
- Bagaimana kualitas kredit yang disalurkan?
- Seberapa besar margin yang diperoleh dari aktivitas intermediasi?
- Apakah bank memiliki modal yang cukup untuk menyerap risiko?
Lima metrik berikut dapat membantu menjawab pertanyaan tersebut.
1. ROE — Return on Equity
Return on Equity (ROE) mengukur kemampuan perusahaan menghasilkan laba berdasarkan modal atau ekuitas yang dimiliki.
Secara sederhana:
ROE = Laba Bersih ÷ Ekuitas × 100%
Semakin tinggi ROE, secara umum semakin besar laba yang dihasilkan relatif terhadap ekuitas. Namun, angka ROE tidak sebaiknya dibaca sendirian.
Mengapa ROE penting untuk bank?
Bank merupakan bisnis yang sangat bergantung pada pengelolaan modal. Karena itu, ROE menjadi salah satu indikator yang sering digunakan untuk melihat tingkat pengembalian kepada pemegang saham.
Namun, ROE yang tinggi tidak otomatis berarti fundamental bank lebih baik.
Investor perlu melihat:
- apakah laba berasal dari aktivitas operasional yang berkelanjutan;
- bagaimana kualitas kredit;
- bagaimana tingkat pencadangan;
- apakah pertumbuhan laba sejalan dengan pertumbuhan bisnis;
- serta bagaimana struktur permodalan bank.
Contoh sederhana
Bank A memiliki ROE 18%, sedangkan Bank B memiliki ROE 14%.
Sekilas Bank A terlihat lebih tinggi. Namun, investor tetap perlu melihat bagaimana kedua bank tersebut memperoleh tingkat pengembalian tersebut.
Jika ROE Bank A meningkat bersamaan dengan kenaikan risiko kredit, sementara Bank B memiliki pertumbuhan yang lebih stabil, perbandingan tidak dapat dilakukan hanya berdasarkan angka ROE.
Intinya: ROE berguna untuk mengukur profitabilitas modal, tetapi harus dibaca bersama indikator risiko dan kualitas bisnis.
2. ROA — Return on Assets
Return on Assets (ROA) menunjukkan kemampuan bank menghasilkan laba dari aset yang dikelolanya.
Secara sederhana:
ROA = Laba Bersih ÷ Total Aset × 100%
ROA membantu investor memahami seberapa efektif aset yang dimiliki bank digunakan untuk menghasilkan keuntungan.
Untuk industri perbankan, indikator ini penting karena sebagian besar aktivitas bank berkaitan dengan pengelolaan aset produktif, terutama kredit dan instrumen keuangan lainnya.
ROA dan ROE tidak sama
ROA dan ROE sama-sama mengukur profitabilitas, tetapi dari sudut pandang berbeda.
- ROA berfokus pada aset.
- ROE berfokus pada ekuitas.
Karena itu, keduanya sebaiknya digunakan bersama.
Jika ROE meningkat tetapi ROA relatif tidak berubah, investor dapat menelusuri apakah perubahan struktur modal atau faktor lain berperan dalam kenaikan ROE tersebut.
Jangan mencari satu rasio yang “paling bagus”. Yang lebih penting adalah memahami hubungan antarindikator.
3. NPL — Non-Performing Loan
Non-Performing Loan (NPL) merupakan salah satu indikator penting untuk menilai kualitas kredit bank.
Secara umum, NPL menunjukkan proporsi kredit bermasalah terhadap total kredit.
Semakin tinggi NPL, semakin besar bagian kredit yang menghadapi masalah pembayaran dan semakin besar pula perhatian yang diperlukan terhadap kualitas aset serta risiko kredit.
Mengapa NPL penting?
Pendapatan bunga merupakan bagian penting dari bisnis perbankan. Namun, pertumbuhan kredit tidak otomatis berarti kualitas bisnis meningkat.
Bank dapat mencatat pertumbuhan kredit yang tinggi, tetapi investor tetap perlu melihat apakah pertumbuhan tersebut disertai kualitas kredit yang terjaga.
Karena itu, NPL sebaiknya dibandingkan dengan:
- periode sebelumnya;
- pertumbuhan kredit;
- pencadangan;
- coverage ratio;
- Loan at Risk atau indikator kualitas aset lainnya;
- serta karakteristik portofolio kredit.
Data industri sebagai konteks
OJK mencatat NPL gross industri perbankan sebesar 2,10% dan NPL net sebesar 0,81% pada data Juli 2026. OJK juga mencatat ROA industri sebesar 2,45% dan CAR sebesar 23,84% pada periode tersebut. Angka industri ini dapat digunakan sebagai konteks, bukan sebagai aturan bahwa setiap bank harus berada pada angka yang sama.
Yang lebih penting daripada sekadar mencari NPL rendah adalah memahami arah perubahannya dan kualitas aset yang mendasarinya.
4. NIM — Net Interest Margin
Net Interest Margin (NIM) mengukur kemampuan bank memperoleh pendapatan bunga bersih relatif terhadap aset produktif.
Secara sederhana, NIM membantu menjelaskan seberapa besar margin yang diperoleh bank dari aktivitas intermediasi setelah memperhitungkan biaya bunga.
NIM penting karena bank menghimpun dana dari masyarakat dan sumber pendanaan lainnya sebelum menyalurkannya kembali dalam bentuk kredit maupun aset produktif lainnya.
Apa yang dapat memengaruhi NIM?
Beberapa faktor antara lain:
- tingkat suku bunga;
- komposisi kredit;
- biaya dana atau cost of fund;
- struktur deposito dan dana murah;
- persaingan kredit;
- kualitas aset produktif;
- kemampuan bank melakukan repricing.
Karena itu, hubungan antara suku bunga acuan dan NIM tidak selalu sederhana.
Perubahan BI-Rate dapat memengaruhi yield aset maupun biaya dana, tetapi dampaknya dapat berbeda antarbank tergantung struktur pendanaan, komposisi kredit, dan kecepatan repricing.
Per 23 September 2026, Bank Indonesia mempertahankan BI-Rate sebesar 5,75%, dengan Deposit Facility 4,75% dan Lending Facility 6,50%.
NIM tinggi belum tentu selalu berarti lebih baik
NIM yang tinggi perlu dilihat bersama kualitas kredit dan risiko.
Misalnya, sebuah bank memiliki NIM tinggi tetapi harus menghadapi kenaikan biaya kredit atau kualitas aset yang memburuk. Investor perlu memahami penyebabnya sebelum menarik kesimpulan.
NIM sebaiknya dibaca sebagai bagian dari keseluruhan model bisnis bank, bukan sebagai angka yang berdiri sendiri.
5. CAR — Capital Adequacy Ratio
Capital Adequacy Ratio (CAR) mengukur kecukupan modal bank dibandingkan dengan aset tertimbang menurut risiko.
CAR penting karena modal berfungsi sebagai salah satu penyangga ketika bank menghadapi risiko dan kerugian.
Bank dengan modal yang memadai memiliki ruang yang lebih besar untuk menyerap risiko dan mendukung aktivitas bisnis sesuai dengan profil risikonya.
Jangan menggunakan satu angka sebagai “CAR ideal”
CAR tidak sebaiknya dinilai dengan aturan sederhana seperti:
“CAR di atas angka tertentu pasti sehat.”
Interpretasinya perlu mempertimbangkan:
- profil risiko bank;
- pertumbuhan aset;
- komposisi aset tertimbang menurut risiko;
- kebutuhan ekspansi;
- kualitas aset;
- kebijakan permodalan;
- serta ketentuan regulator yang berlaku.
OJK mencatat CAR industri perbankan sebesar 23,84% pada Juli 2026, menunjukkan tingkat permodalan industri yang kuat pada periode tersebut. Namun, angka industri tersebut tidak berarti seluruh bank harus memiliki CAR yang sama.
CAR lebih tepat digunakan sebagai salah satu indikator untuk memahami ketahanan permodalan, bukan sebagai satu-satunya ukuran kesehatan bank.
Metrik Pendukung yang Perlu Diperhatikan
Lima rasio utama di atas memberikan dasar analisis, tetapi investor dapat memperluas analisis dengan beberapa indikator tambahan.
1. CASA
Current Account Savings Account (CASA) menunjukkan proporsi dana murah seperti giro dan tabungan dalam struktur dana pihak ketiga.
CASA yang kuat dapat membantu bank mengelola biaya dana, tetapi interpretasinya tetap perlu melihat strategi penghimpunan dana dan kondisi persaingan.
2. LDR
Loan to Deposit Ratio (LDR) membantu melihat hubungan antara kredit yang disalurkan dan dana pihak ketiga.
LDR perlu dilihat bersama kondisi likuiditas dan struktur pendanaan. Angka yang lebih tinggi atau lebih rendah tidak otomatis berarti lebih baik tanpa memahami konteks bisnis bank.
3. Cost to Income Ratio
Indikator ini membantu melihat efisiensi operasional bank dengan membandingkan biaya operasional dengan pendapatan operasional.
Perubahan rasio dari waktu ke waktu dapat memberikan gambaran mengenai kemampuan bank mengendalikan biaya ketika bisnis berkembang.
4. Cost of Credit
Cost of credit membantu investor memahami besarnya biaya yang berkaitan dengan risiko kredit.
Indikator ini penting terutama ketika pertumbuhan kredit meningkat atau ketika kualitas aset mengalami perubahan.
5. Coverage Ratio
Coverage ratio membantu melihat sejauh mana pencadangan berkaitan dengan kredit bermasalah.
Namun, coverage ratio tidak boleh digunakan sendirian untuk menyimpulkan bahwa pencadangan suatu bank “cukup” atau “kurang”. Investor perlu melihat kualitas kredit, struktur pencadangan, klasifikasi aset, dan kebijakan manajemen risiko secara keseluruhan.
Jangan Menilai Bank dari Satu Rasio
Salah satu kesalahan umum dalam analisis fundamental adalah mencari satu angka yang dianggap paling menentukan.
Padahal, kondisi bank biasanya baru terlihat ketika beberapa indikator dibaca secara bersamaan.
Contoh 1: ROE meningkat, tetapi NPL juga meningkat
ROE yang lebih tinggi terlihat positif dari sisi profitabilitas.
Namun, jika pada saat yang sama kualitas kredit memburuk, investor perlu mencari tahu apakah peningkatan laba tersebut berkelanjutan.
Contoh 2: NIM meningkat, tetapi biaya dana juga naik
NIM yang meningkat dapat menjadi sinyal positif.
Tetapi jika biaya dana meningkat dengan cepat, investor perlu melihat bagaimana margin tersebut terbentuk dan apakah kondisi tersebut dapat dipertahankan.
Contoh 3: Kredit tumbuh cepat
Pertumbuhan kredit dapat mendukung pendapatan bank.
Namun, pertanyaan berikutnya adalah:
Bagaimana kualitas kredit dari pertumbuhan tersebut?
Karena itu, pertumbuhan kredit sebaiknya dibaca bersama NPL, Loan at Risk, pencadangan, dan indikator kualitas aset lainnya.
Contoh 4: CAR tinggi, tetapi profitabilitas rendah
Modal yang kuat dapat memberikan buffer risiko.
Namun, investor juga perlu memahami apakah modal tersebut digunakan secara produktif untuk menghasilkan pertumbuhan dan keuntungan yang berkelanjutan.
Bagaimana Membandingkan Beberapa Bank?
Investor dapat membuat tabel perbandingan sederhana untuk membantu membaca kondisi beberapa bank.
| Indikator | Bank A | Bank B | Bank C | Yang Perlu Dilihat |
|---|---|---|---|---|
| ROE | — | — | — | Profitabilitas modal |
| ROA | — | — | — | Efisiensi penggunaan aset |
| NPL | — | — | — | Kualitas kredit |
| NIM | — | — | — | Margin intermediasi |
| CAR | — | — | — | Kecukupan modal |
| Pertumbuhan kredit | — | — | — | Ekspansi bisnis |
| CASA | — | — | — | Struktur pendanaan |
| Cost of Credit | — | — | — | Risiko kredit |
Investor juga perlu memperhatikan apakah angka yang dibandingkan berasal dari definisi dan basis perhitungan yang sebanding.
Jangan Hanya Membandingkan Angka Absolut
Misalnya:
Bank A memiliki ROE 18%.
Angka tersebut belum memberikan banyak informasi jika berdiri sendiri.
Pertanyaan berikutnya:
- Berapa ROE tahun sebelumnya?
- Bagaimana ROE dibandingkan dengan bank sejenis?
- Apakah laba tumbuh?
- Bagaimana NPL?
- Bagaimana NIM?
- Bagaimana pencadangan?
- Bagaimana struktur modal?
Dengan pendekatan tersebut, analisis berubah dari sekadar “angka mana yang lebih tinggi” menjadi “mengapa angka tersebut berubah dan apakah perubahan itu berkelanjutan.”
Perhatikan Tren, Bukan Hanya Satu Periode
Analisis fundamental akan lebih berguna jika dilakukan secara historis.
Investor dapat membandingkan:
2024 → 2025 → 2026
atau menggunakan beberapa kuartal terakhir.
Tujuannya bukan sekadar mencari angka tertinggi, tetapi melihat:
- apakah profitabilitas meningkat;
- apakah kualitas kredit stabil;
- apakah margin berubah;
- apakah biaya meningkat;
- apakah modal tetap memadai;
- dan apakah pertumbuhan bisnis menghasilkan keuntungan yang sebanding.
Tren juga membantu membedakan antara perubahan sementara dan perubahan yang lebih struktural.
Di Mana Mendapatkan Data Fundamental Bank?
Untuk mengurangi risiko menggunakan data yang tidak akurat, gunakan sumber primer sebanyak mungkin.
1. Bursa Efek Indonesia
BEI menyediakan data keuangan dan rasio perusahaan tercatat, termasuk laporan dan statistik perusahaan berdasarkan periode.
2. Otoritas Jasa Keuangan
OJK menyediakan statistik dan informasi mengenai industri perbankan serta perkembangan sektor jasa keuangan.
3. Bank Indonesia
BI menyediakan data dan kebijakan terkait suku bunga, kondisi moneter, likuiditas, kredit, serta berbagai indikator ekonomi dan keuangan.
4. Laporan Keuangan Emiten
Untuk membandingkan bank tertentu, gunakan laporan keuangan dan laporan perusahaan yang diterbitkan oleh masing-masing emiten.
Sumber primer sebaiknya menjadi dasar utama sebelum menggunakan data dari situs agregator atau sumber sekunder.
Kesalahan Umum Saat Menganalisis Saham Bank
1. Hanya melihat ROE
ROE tinggi tidak cukup untuk menggambarkan seluruh kondisi bank.
2. Menganggap NPL rendah selalu berarti risiko rendah
NPL perlu dibaca bersama indikator kualitas aset dan pencadangan.
3. Menganggap NIM tinggi selalu lebih baik
NIM harus dilihat bersama biaya dana, kualitas kredit, dan strategi bisnis.
4. Menganggap CAR tinggi otomatis berarti bank paling baik
CAR menunjukkan kecukupan modal, tetapi bukan satu-satunya indikator kinerja.
5. Membandingkan bank tanpa memperhatikan karakteristiknya
Bank memiliki segmen bisnis, struktur pendanaan, profil kredit, dan strategi yang berbeda.
6. Menggunakan data dari periode berbeda
Membandingkan data satu bank dari kuartal II dengan bank lain dari kuartal I dapat menghasilkan kesimpulan yang menyesatkan.
7. Mengabaikan valuasi
Fundamental perusahaan dan valuasi saham merupakan dua hal yang berbeda.
Sebuah perusahaan dapat memiliki fundamental yang baik, tetapi harga sahamnya tetap perlu dianalisis dari sisi valuasi.
Fundamental dan Valuasi Adalah Dua Hal Berbeda
Analisis fundamental menjawab pertanyaan:
Bagaimana kondisi bisnis perusahaan?
Sementara analisis valuasi mencoba menjawab:
Bagaimana harga pasar dibandingkan dengan nilai atau kinerja yang mendasarinya?
Karena itu, setelah memahami fundamental bank, investor dapat melanjutkan analisis ke indikator seperti:
- Price to Earnings Ratio (PER);
- Price to Book Value (PBV);
- dividend yield;
- pertumbuhan laba;
- serta metrik valuasi lain yang relevan.
Namun, tidak ada satu rasio valuasi yang dapat digunakan sebagai patokan universal untuk seluruh bank.
Valuasi perlu dibandingkan dengan pertumbuhan, profitabilitas, risiko, kualitas aset, dan karakteristik masing-masing perusahaan.
Konteks Perbankan Indonesia 2026
Data terbaru menunjukkan bahwa sektor perbankan Indonesia masih memiliki aktivitas intermediasi yang kuat.
Bank Indonesia mencatat pertumbuhan kredit perbankan sebesar 13,65% secara tahunan pada Agustus 2026, sementara pertumbuhan dana pihak ketiga mencapai 10,94%. BI juga mencatat CAR perbankan sebesar 23,84% pada Juli 2026, serta NPL agregat sebesar 2,10% gross dan 0,81% net pada Juli 2026.
Dari sisi kebijakan moneter, BI mempertahankan BI-Rate pada 5,75% pada 23 September 2026. Perubahan suku bunga, likuiditas, biaya dana, dan kondisi ekonomi dapat memengaruhi kinerja perbankan, tetapi dampaknya dapat berbeda antarbank.
Karena kondisi tersebut dapat berubah, angka makro sebaiknya diperlakukan sebagai konteks pada saat artikel diperbarui, bukan sebagai kesimpulan permanen mengenai prospek saham perbankan.
Analisis fundamental saham perbankan tidak cukup dilakukan dengan mencari bank yang memiliki satu rasio paling tinggi.
Investor perlu melihat beberapa indikator secara bersamaan.
Lima metrik yang dapat menjadi titik awal adalah:
- ROE — melihat kemampuan menghasilkan laba dari ekuitas.
- ROA — melihat kemampuan menghasilkan laba dari aset.
- NPL — membantu memahami kualitas kredit.
- NIM — membantu memahami margin dari aktivitas intermediasi.
- CAR — membantu menilai kecukupan modal dan ketahanan permodalan.
Kemudian lengkapi dengan indikator seperti CASA, LDR, Cost to Income Ratio, Cost of Credit, Coverage Ratio, pertumbuhan kredit, dan kualitas aset.
Yang paling penting bukan sekadar mencari angka tertinggi, tetapi memahami:
Mengapa sebuah rasio berubah, apa penyebabnya, apakah perubahan tersebut berkelanjutan, dan bagaimana hubungannya dengan indikator lain.
Dengan pendekatan tersebut, analisis saham perbankan menjadi lebih komprehensif dan tidak bergantung pada satu angka atau satu periode.
Artikel ini merupakan materi edukasi dan bukan rekomendasi investasi. Setiap keputusan investasi memiliki risiko. Investor sebaiknya melakukan riset mandiri, membaca laporan keuangan terbaru, memahami profil risiko, serta menggunakan informasi resmi dari BEI, OJK, Bank Indonesia, dan emiten terkait sebelum mengambil keputusan.
Sumber utama
- Bank Indonesia — BI-Rate dan indikator moneter.
- Bank Indonesia — Tinjauan Kebijakan Moneter September 2026.
- Otoritas Jasa Keuangan — Statistik dan perkembangan sektor perbankan.
- Bursa Efek Indonesia — Financial Data & Ratio perusahaan tercatat.
- Laporan keuangan dan laporan tahunan masing-masing emiten.
⚠️ Disclaimer
ARTIKEL INI BERSIFAT EDUKASI DAN INFORMASI UMUM, BUKAN REKOMENDASI UNTUK MEMBELI ATAU MENJUAL SAHAM. Setiap keputusan investasi memiliki risiko dan sebaiknya dilakukan berdasarkan analisis pribadi serta informasi resmi dari Bursa Efek Indonesia, OJK, dan laporan perusahaan terkait.