Pasar Modal & Investasi, ELrolumNews — Dalam analisis saham, investor sering bertanya: “PER-nya rendah, apakah saham ini murah?”
Jawabannya tidak selalu sederhana. Pada perusahaan yang berada dalam industri siklikal, PER rendah justru dapat muncul ketika laba sedang berada di puncak siklus. Jika harga komoditas atau permintaan kemudian menurun, laba dapat turun tajam dan PER yang semula terlihat rendah dapat naik dengan cepat.
Karena itu, memahami siklus industri penting sebelum menarik kesimpulan dari PER, PBV, atau PEG ratio.
Catatan Penting
Artikel ini merupakan materi edukasi dan informasi umum, bukan rekomendasi membeli atau menjual saham. Valuasi, laba, harga komoditas, suku bunga, dan kondisi ekonomi dapat berubah, sehingga investor perlu memeriksa laporan keuangan dan sumber resmi terbaru sebelum mengambil keputusan.
Harga komoditas cenderung bergerak bersama aktivitas ekonomi global. Studi World Bank menemukan bahwa harga energi dan logam umumnya bergerak sejalan dengan aktivitas ekonomi global, sementara harga komoditas pertanian cenderung memiliki korelasi yang lebih rendah dengan produksi industri.
Apa Itu Siklus Industri?
Siklus industri adalah fluktuasi periodik dalam permintaan, pendapatan, laba, investasi, dan harga yang dialami suatu sektor atau perusahaan.
Siklus ini dapat dipengaruhi oleh:
Pertumbuhan ekonomi global dan domestik.
Harga komoditas, seperti batu bara, nikel, minyak, atau CPO.
Suku bunga dan kondisi kredit.
Nilai tukar.
Investasi infrastruktur dan properti.
Regulasi pemerintah.
Teknologi dan perubahan perilaku konsumen.
Persediaan, kapasitas produksi, serta rantai pasok.
Pada perusahaan komoditas, harga jual produk sering ditentukan oleh pasar global. Ketika harga komoditas naik, pendapatan dan laba dapat meningkat tajam. Sebaliknya, ketika harga turun, laba dapat menyusut dengan cepat.
IMF menjelaskan bahwa perubahan harga komoditas dapat memengaruhi aktivitas ekonomi melalui inflasi, pendapatan riil rumah tangga, biaya produksi, serta perdagangan internasional.
Empat Fase Siklus
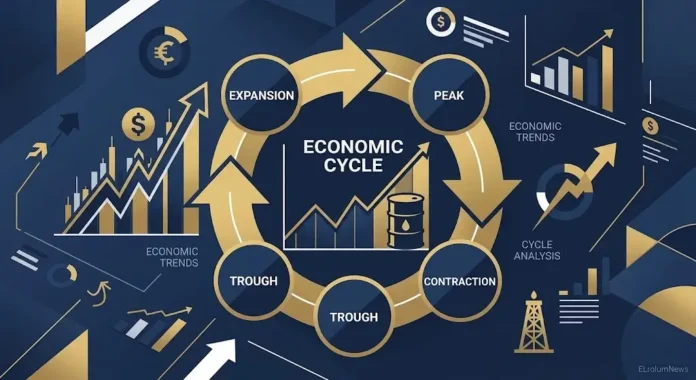
Secara sederhana, siklus industri dapat dibagi menjadi empat fase.
Fase ini tidak selalu berjalan secara linier atau memiliki durasi yang sama. Pada komoditas, siklus dapat berlangsung cukup panjang dan sangat volatil. World Bank mencatat bahwa siklus harga komoditas rata-rata berlangsung hampir enam tahun dari puncak ke puncak, meskipun durasi dan besaran pergerakan dapat berbeda antar komoditas.
Mengapa Penting untuk Valuasi?
Valuasi saham tidak hanya bergantung pada laba saat ini, tetapi juga pada ekspektasi laba masa depan.
Pada perusahaan siklikal, laba saat ini bisa sangat tinggi karena harga komoditas sedang tinggi. Namun, jika harga komoditas kemudian turun, laba dapat menurun drastis. Akibatnya, PER yang tadinya terlihat rendah dapat naik karena penyebutnya, yaitu laba, menurun.
Ilustrasi Sederhana
Misalkan sebuah perusahaan batu bara memiliki:
Harga saham Rp2.000
Laba per saham Rp400
PER = Rp2.000 ÷ Rp400 = 5x
Pada pandangan pertama, PER 5x terlihat sangat murah.
Namun, jika harga batu bara turun dan laba per saham tahun berikutnya turun menjadi Rp100, maka:
Dengan harga saham yang sama, PER berubah dari 5x menjadi 20x karena laba turun drastis.
Artinya, PER 5x pada puncak siklus belum tentu menunjukkan saham murah. Investor perlu menilai apakah laba tersebut dapat dipertahankan ketika siklus berbalik.
Sektor yang Sangat Siklikal
Beberapa sektor cenderung lebih dipengaruhi siklus ekonomi dan harga komoditas.
Harga komoditas dapat mengalami siklus panjang dan volatil. IMF mencatat bahwa periode siklus rata-rata berbagai komoditas dapat berkisar dari sekitar 11,7 tahun untuk zinc hingga 20 tahun untuk kakao, meskipun angka tersebut tidak dapat dipakai sebagai prediksi pasti untuk setiap komoditas atau periode.
Mengapa PER Bisa Menyesatkan?
PER dihitung dengan membagi harga saham dengan laba per saham.
Pada perusahaan siklikal, masalah utamanya adalah laba per saham dapat sangat fluktuatif.
Dua Skenario
Skenario A — Puncak Siklus
Harga komoditas tinggi.
Laba perusahaan sangat tinggi.
PER terlihat rendah, misalnya 5x.
Investor mungkin menganggap saham murah.
Skenario B — Turunnya Siklus
Harga komoditas turun.
Laba menurun tajam.
Jika harga saham tidak turun sebesar penurunan laba, PER dapat naik drastis.
Saham yang sebelumnya terlihat murah dapat menjadi terlihat mahal.
Karena itu, investor perlu membedakan antara:
Laba normal, yaitu laba yang mencerminkan kapasitas bisnis jangka menengah.
Laba puncak siklus, yang mungkin sulit dipertahankan.
Laba lembah siklus, yang mungkin terlalu rendah dibanding kapasitas normal perusahaan.
Pendekatan Normalized Earnings
Untuk perusahaan siklikal, investor kadang menggunakan normalized earnings atau laba yang dinormalisasi.
Ide dasarnya adalah menggunakan rata-rata laba dalam periode yang lebih panjang, misalnya lima hingga sepuluh tahun, untuk mengurangi pengaruh puncak atau lembah siklus.
Secara sederhana:
Setelah itu, investor dapat menghitung:
Pendekatan ini bukan rumus ajaib, tetapi dapat membantu investor melihat valuasi secara lebih jangka panjang dibanding hanya menggunakan laba satu tahun.
PBV dan Arus Kas sebagai Pelengkap
Pada perusahaan siklikal, PBV dan arus kas dapat menjadi pelengkap penting.
PBV membantu investor melihat harga relatif terhadap ekuitas atau nilai buku.
Arus kas operasi membantu menilai apakah perusahaan tetap menghasilkan kas ketika laba sedang tertekan.
Utang dan jatuh tempo utang menjadi sangat penting karena perusahaan dengan utang tinggi lebih rentan ketika siklus memburuk.
Kebijakan dividen perlu dilihat bersama arus kas, bukan hanya dividend yield.
Harga komoditas yang turun dapat menekan pendapatan ekspor, pertumbuhan ekonomi, dan keseimbangan fiskal negara pengekspor komoditas. IMF mencatat bahwa kinerja makroekonomi negara pengekspor komoditas cenderung bergerak mengikuti siklus harga komoditas.imf+1
Contoh Praktis
Misalkan ada dua perusahaan batu bara dengan kondisi berikut.
Secara PER, Perusahaan A terlihat lebih murah. Namun, apabila laba berasal dari puncak harga komoditas, Perusahaan A mungkin menghadapi penurunan laba yang lebih tajam ketika siklus berbalik.
Sebaliknya, Perusahaan B mungkin terlihat lebih mahal secara PER, tetapi arus kas yang lebih stabil, utang yang lebih terkendali, dan laba yang tidak terlalu bergantung pada puncak siklus dapat membuat prospeknya lebih dapat dinilai.
Pelajaran utamanya bukan bahwa PER 5x selalu buruk atau PER 12x selalu lebih baik. Pertanyaan yang lebih tepat adalah:
“Apakah laba saat ini mencerminkan kapasitas normal bisnis, atau hanya mencerminkan posisi siklus yang sedang berjalan?”
Kesalahan Umum
1. Menganggap PER Rendah Selalu Murah
PER rendah dapat muncul karena laba sedang sangat tinggi pada puncak siklus. Jika laba kemudian turun, PER dapat naik meskipun harga saham tidak berubah.
2. Mengabaikan Harga Komoditas
Pada emiten batu bara, nikel, CPO, atau logam, harga komoditas dapat menjadi salah satu faktor utama yang memengaruhi pendapatan, margin, dan laba.
3. Tidak Memeriksa Utang
Perusahaan siklikal dengan utang besar dapat menghadapi tekanan lebih besar ketika laba dan arus kas menurun. Kewajiban utang tetap ada meskipun harga komoditas turun.
4. Menggunakan Estimasi Laba Terlalu Optimis
Estimasi pertumbuhan yang didasarkan pada harga komoditas puncak dapat membuat PEG ratio atau forward PER terlihat menarik, padahal asumsinya mungkin tidak berkelanjutan.
5. Mengabaikan Kapasitas Produksi
Kenaikan laba karena kenaikan harga komoditas berbeda dengan kenaikan laba karena peningkatan volume produksi, efisiensi, atau ekspansi kapasitas yang berkelanjutan.
Checklist Analisis Siklus
Sebelum menilai valuasi perusahaan siklikal, investor dapat memeriksa hal berikut:
Di fase mana siklus industri atau komoditas saat ini berada: pemulihan, ekspansi, puncak, atau kontraksi?
Seberapa besar pendapatan dan laba perusahaan bergantung pada harga komoditas?
Bagaimana tren laba dalam 5–10 tahun terakhir, bukan hanya satu tahun?
Apakah arus kas operasi tetap positif ketika harga komoditas melemah?
Berapa besar utang perusahaan dan kapan jatuh temponya?
Apakah dividen didukung oleh arus kas berkelanjutan atau hanya laba puncak siklus?
Apakah perusahaan memiliki keunggulan biaya, skala, cadangan, atau efisiensi yang bertahan lintas siklus?
Bagaimana valuasi perusahaan dibandingkan dengan rata-rata historis dan perusahaan sejenis menggunakan basis yang konsisten?
Hubungan dengan Artikel Sebelumnya
Artikel ini melengkapi rangkaian sebelumnya mengenai analisis fundamental, valuasi, PEG ratio, dan value trap.
Pada perusahaan siklikal, valuasi tidak cukup dinilai dari satu angka PER atau PBV. Investor perlu memahami posisi siklus, kualitas arus kas, struktur utang, dan keberlanjutan laba.
Siklus industri dapat memengaruhi pendapatan, margin, laba, arus kas, dan valuasi perusahaan. Dampaknya paling terlihat pada sektor komoditas, energi, logam, sawit, properti, dan manufaktur yang sangat dipengaruhi oleh permintaan ekonomi atau harga bahan baku.
PER rendah pada perusahaan siklikal belum tentu berarti saham murah. Sebaliknya, PER tinggi belum tentu berarti saham mahal jika laba sedang berada di lembah siklus dan memiliki prospek pemulihan.
Pertanyaan yang lebih penting adalah:
“Apakah laba saat ini mencerminkan kapasitas normal bisnis, atau hanya mencerminkan posisi puncak atau lembah siklus?”
Sumber dan Referensi
World Bank — Global Economic Prospects, January 2022: Commodity Price Cycles. Harga energi dan logam umumnya bergerak sejalan dengan aktivitas ekonomi global; siklus harga komoditas rata-rata berlangsung hampir enam tahun dari puncak ke puncak.
International Monetary Fund — Commodity Price Swings and Commodity Exporters. Kinerja makroekonomi negara pengekspor komoditas cenderung bergerak mengikuti siklus harga komoditas.
International Monetary Fund — Primary Commodity Prices. Basis data IMF mencakup indeks harga komoditas berbasis negara untuk 182 ekonomi sejak 1962.
International Monetary Fund — World Economic Outlook, April 2026: Commodity Special Feature.
Bursa Efek Indonesia — data pasar, laporan keuangan emiten, dan keterbukaan informasi.
Laporan keuangan berkala dan tahunan masing-masing emiten.
⚠️ Disclaimer
Artikel ini merupakan materi edukasi dan informasi umum, bukan rekomendasi untuk membeli atau menjual saham. Investasi saham memiliki risiko, termasuk risiko kehilangan sebagian atau seluruh modal.
Harga komoditas, kondisi ekonomi, suku bunga, regulasi, dan kinerja perusahaan dapat berubah. Investor sebaiknya melakukan riset mandiri, membaca laporan keuangan dan keterbukaan informasi terbaru, memahami profil risiko, serta mempertimbangkan konsultasi dengan profesional berizin sebelum mengambil keputusan investasi.